販売代行の売上精算で確認すること|受注と入金を突き合わせる
「販売した金額と振り込まれた金額が違うのはなぜ?」
「代行会社の精算明細はどう確認する?」
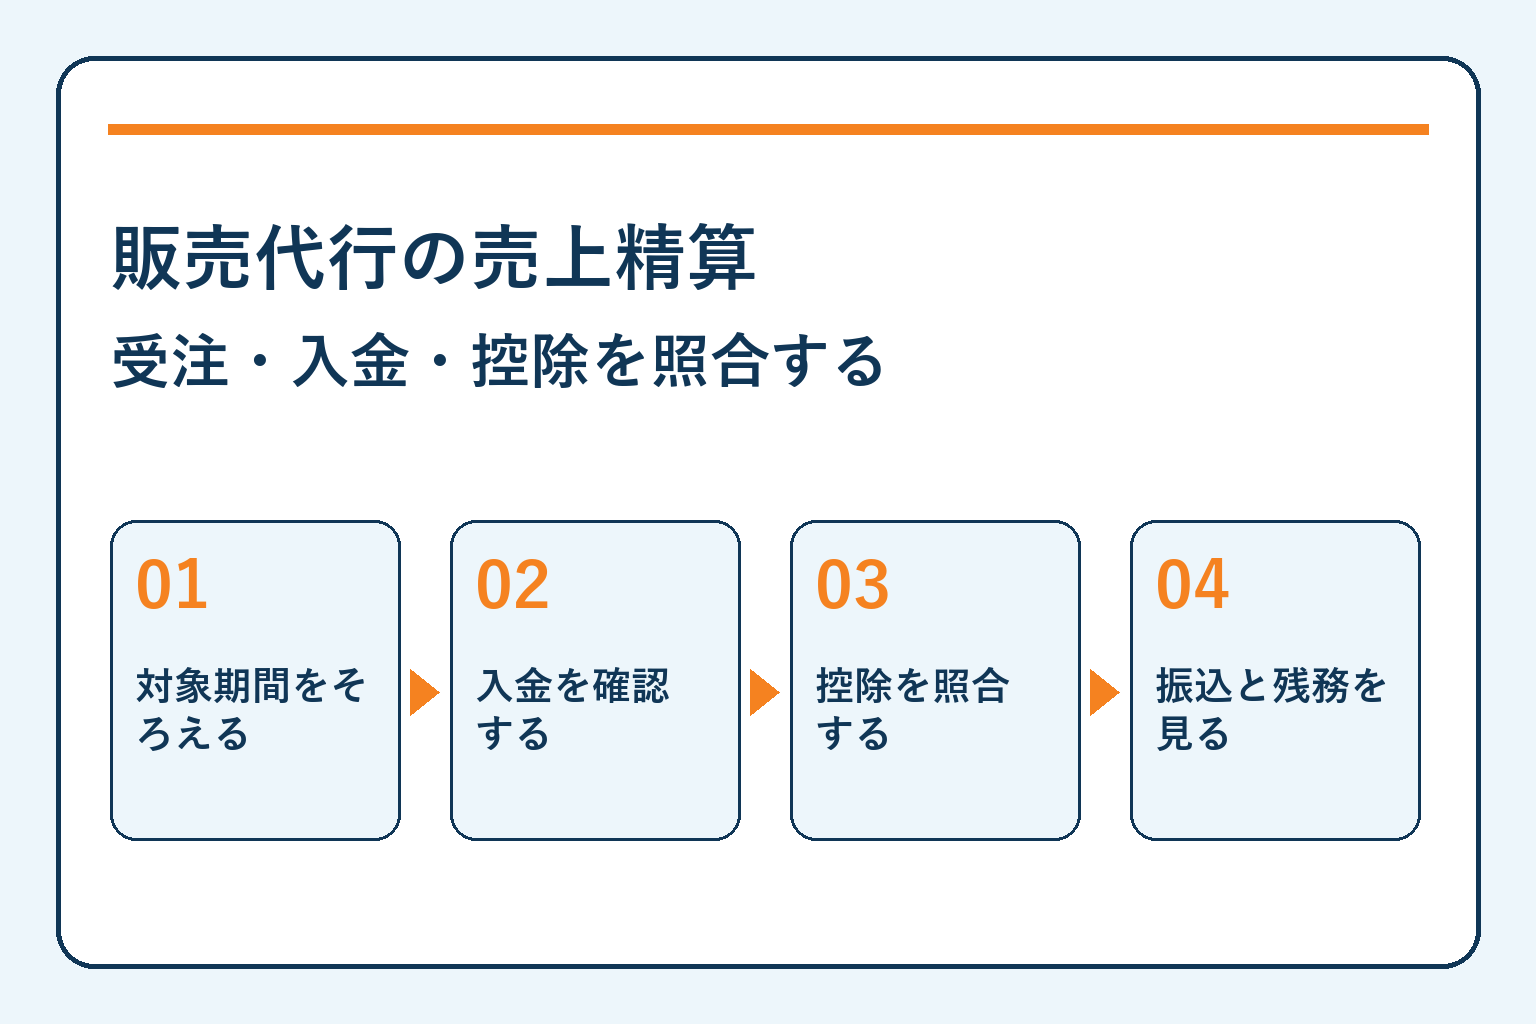
販売代行の売上精算は、受注、入金、控除、返金、未精算を分けて確認します。同じ期間の合計だけを比べず、対象注文と精算の締切をそろえてください。手数料の計算対象や返金の反映月が不明なときは、差額を売上と決めつけず、明細の説明を依頼します。
この記事で確認すること
売上精算は受注と入金を同じものにしない
注文が入った時点と、代金が入った時点、精算される時点は分けて考えます。記録の基準をそろえることから始めましょう。
注文と精算の対象期間を確認する
受注した日、入金が確認された日、精算の対象となる締切を分けて記録します。月末に受けた注文が、必ずその月の入金明細に含まれるとは判断しません。見積りや合意した精算条件で、どの時点を基準にするか確認してください。明細に入っていない注文は、漏れか未精算かを確認し、日付の違う合計をそのまま比較しないことが必要です。
誰が代金を受け取るか確認する
購入者が支払う先と、自社に精算する人を確認します。販売先、決済サービス、代行会社、自社のどこに入金するかを取引の流れに書いてください。販売代行を依頼しただけで、代行会社がすべての代金を受け取るとは限りません。商品ページの運用と資金の受け取りを分け、確認できる明細と振込記録をどの担当が用意するか決めます。
控除する費用を項目ごとに照合する
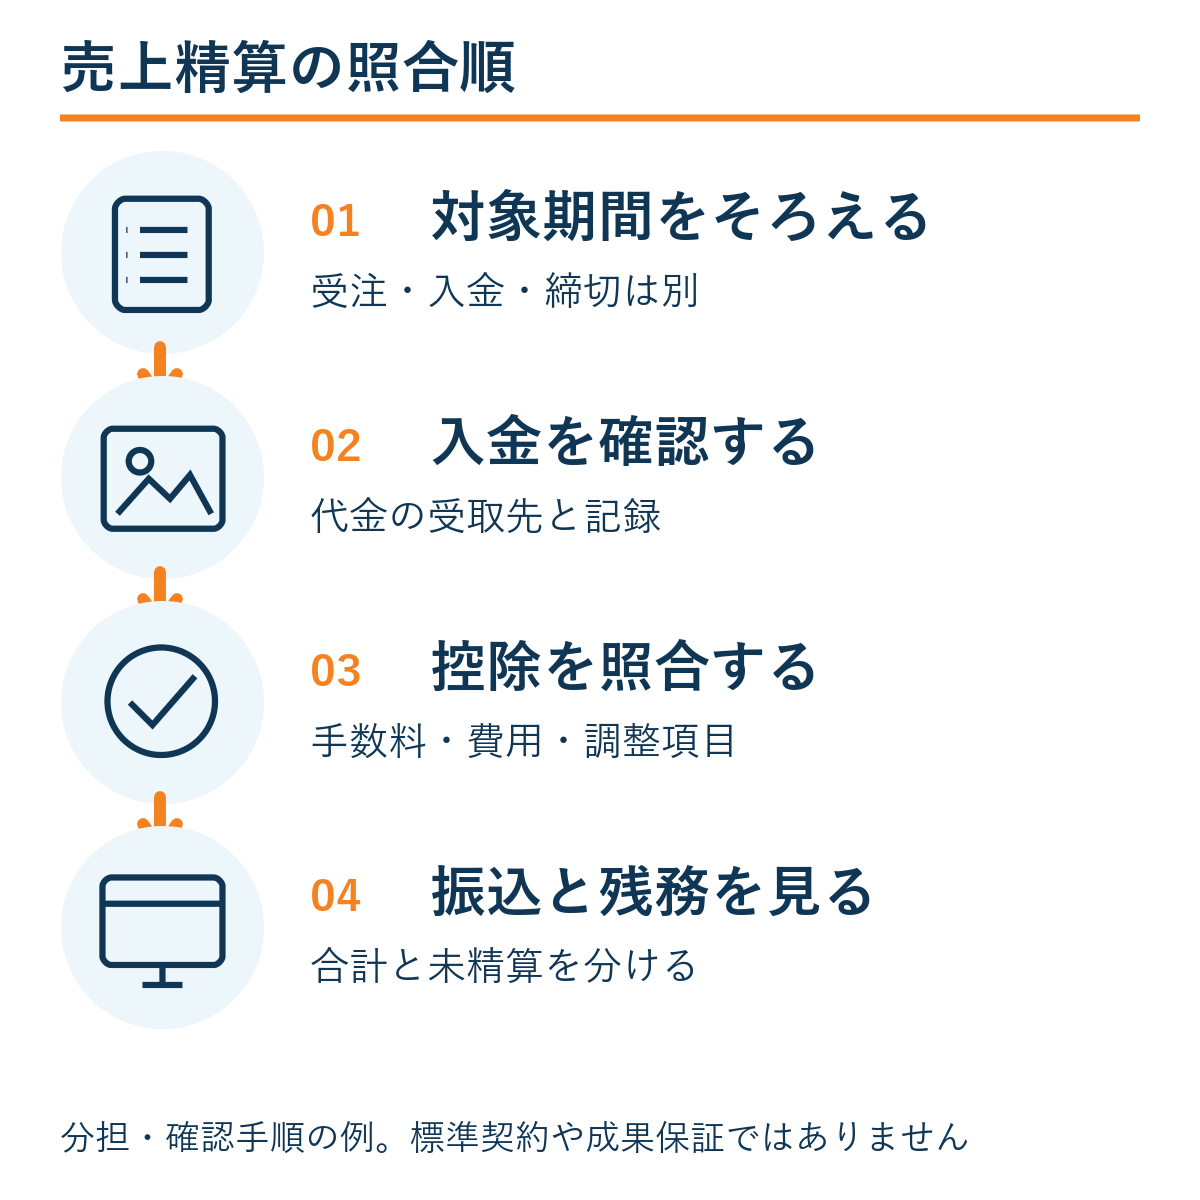
売上と振込額の差には、複数の費用や調整が含まれる場合があります。合意した項目と明細を対応させます。
手数料の計算対象と請求を照合する
販売手数料を計算する対象売上、率または金額、固定費、別費用を合意した条件で確認します。商品代金と送料の扱いや、返金した注文の扱いが不明なら、計算対象を説明してもらってください。明細に載る数字を見て、業界で一般的な率だから正しいと判断しないことが大切です。税務や会計上の扱いは、社内の適切な確認先へ戻します。
直接払う費用と明細で引かれる費用を分ける
販売先や配送会社へ自社が直接払う費用と、精算明細から控除される費用を分けます。支払先、費用の対象期間、控除される場所を表にしましょう。同じ費用を直接払いと控除の両方で数えていないか確認してください。広告費など承認が必要な支出は、承認内容と実際の支出を照合します。費用の請求明細と売上の精算明細が別の場合も、どちらで確認するか記録します。
返品・キャンセル・未入金を注文ごとに追う
通常の売上だけでは、精算の差を説明できません。調整する注文と、まだ処理が終わっていない注文を分けてください。
返金を反映する月と対象注文を確認する
返品やキャンセルによる返金は、対象の注文番号、金額、実行した日、精算に反映する時点を記録します。元の売上を計上した月と返金の月が違う場合、同じ月の受注合計だけで入金を照合しないようにします。販売手数料も調整する条件なら、どの明細で確認するか説明を依頼してください。返金の案内と実際の処理結果は別の確認として残します。
未入金と未精算を区別して残す
購入者からの入金が未確認なのか、入金済みで自社への精算を待っているのかを分けます。明細にない金額を一括して未入金と呼ぶと、確認先が違ってしまいます。次に確認する担当、予定時点、必要な記録を注文ごとに残してください。状況が分からない金額を、推測で翌月の売上へ入れたり、差額を費用として処理したりしないようにします。
表が画面に収まらない場合は、左右に動かして確認できます。
| 確認する記録 | 照合する内容 | 不明時の確認先 |
|---|---|---|
| 受注 | 注文番号・商品・数量・日時 | 受注を管理する担当 |
| 入金 | 対象注文・入金日・支払先 | 決済記録を見る担当 |
| 控除 | 手数料・別費用・対象期間 | 契約条件と請求の担当 |
| 返金・調整 | 注文番号・金額・反映月 | 承認と処理の担当 |
| 振込・残務 | 明細の合計・未精算・差額 | 精算と最終確認の担当 |
架空の計算例です。精算対象が十万円、合意した控除が一万円、同じ明細で差し引く返金が二千円なら、他の調整がない場合の振込確認額は八万八千円です。この例は項目を分けて照合するためのもので、実在する料金や会計処理の基準を示していません。対象期間と注文が一致していることも別に確認します。
明細と振込を照合して未解決を残す
確認した記録を一つにまとめ、説明できる差と、回答が必要な差を分けます。金額だけでなく担当と確認時点を残しましょう。
精算対象から控除と調整をたどる
精算対象の金額、合意した控除、返金などの調整を明細上でたどり、振込額と照合します。どの数字を足し引きしたかを記録し、計算だけ合っていて対象注文が違う状態を避けてください。合計が一致しても個別注文の漏れが隠れている場合があるため、明細に対象注文が示される運用を確認します。確認済みの記録と元の資料を対応させます。
差額の回答と最終精算の担当を決める
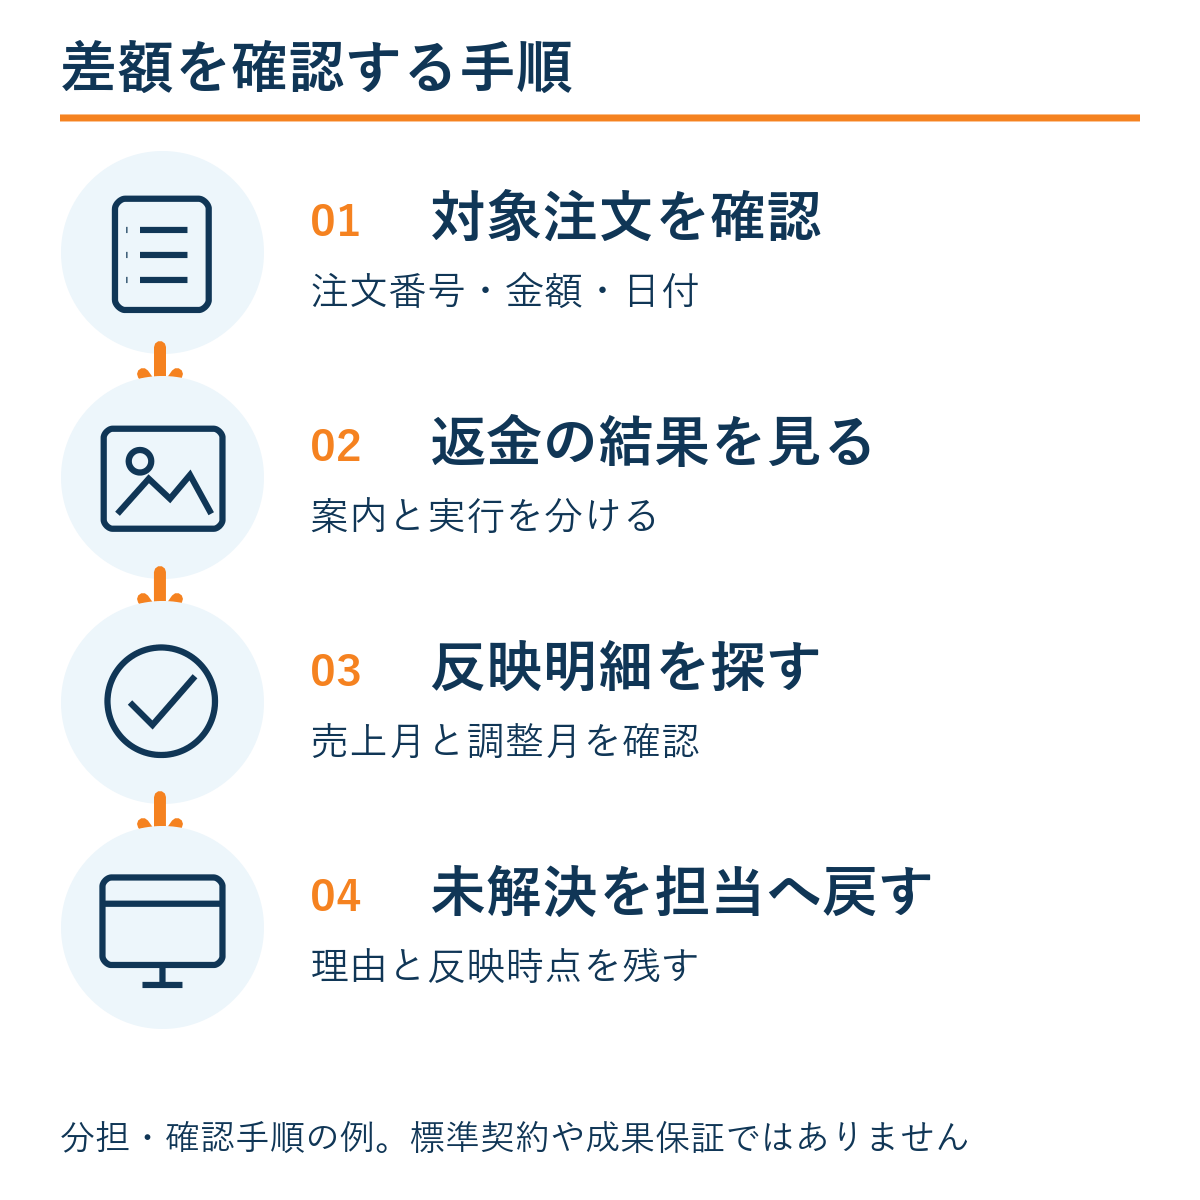
差があれば、注文番号、対象期間、明細の項目、確認した金額を一組にして質問します。理由が分かったら修正する明細と反映時点を記録してください。契約終了時にも返金や未精算が残る場合があるため、終了後の確認先を決めます。担当がいなくなる前に残務と資料を引き継ぎ、未解決の金額を確認済みとして閉じないことが必要です。
商品と販売体制を整理して相談する
Libera Worksでは商品情報、販売先、希望する作業範囲を確認し、出品準備とページ制作、販売運用、受注・発送連携の対応内容を整理します。在庫と発送はご依頼者側でご用意いただきます。料金と対応条件は着手前に確認します。
【Q&A】商品販売代行を依頼する前の疑問
Q.受注した月の売上と振込額が違えば誤りですか?
それだけでは判断できません。精算の締切、入金時点、手数料や返金の反映を確認し、対象注文をそろえて照合します。
Q.精算表があれば会計処理まで判断できますか?
この表は取引と明細を照合するための運用例です。税務や会計上の扱いは自社の適切な確認先へ相談し、推測で差額を処理しないでください。
まとめ:売上精算は受注と入金を同じものにしない
販売代行の売上精算では、受注、入金、精算の対象期間を分けます。合意した手数料と別費用、返品やキャンセルの調整を注文ごとに照合し、明細と振込を確認しましょう。未入金と未精算を区別し、差額の理由が不明なら回答する担当と時点を残します。終了後の調整も含め、未解決の金額を確認済みとして閉じないことが基本です。
参考情報
精算表と計算は編集上の確認例です。実在サービスの料率、税務や会計の処理基準を示すものではありません。合意した精算条件と実際の決済記録を確認してください。
Libera Works「商品販売代行」(提供範囲・在庫と発送の条件。2026年10月2日確認)
Goodsania「SERVICE」(商品販売支援における決済などの業務区分の参考。本文の精算条件や数値例を示す根拠には使用していません。2026年10月2日確認)